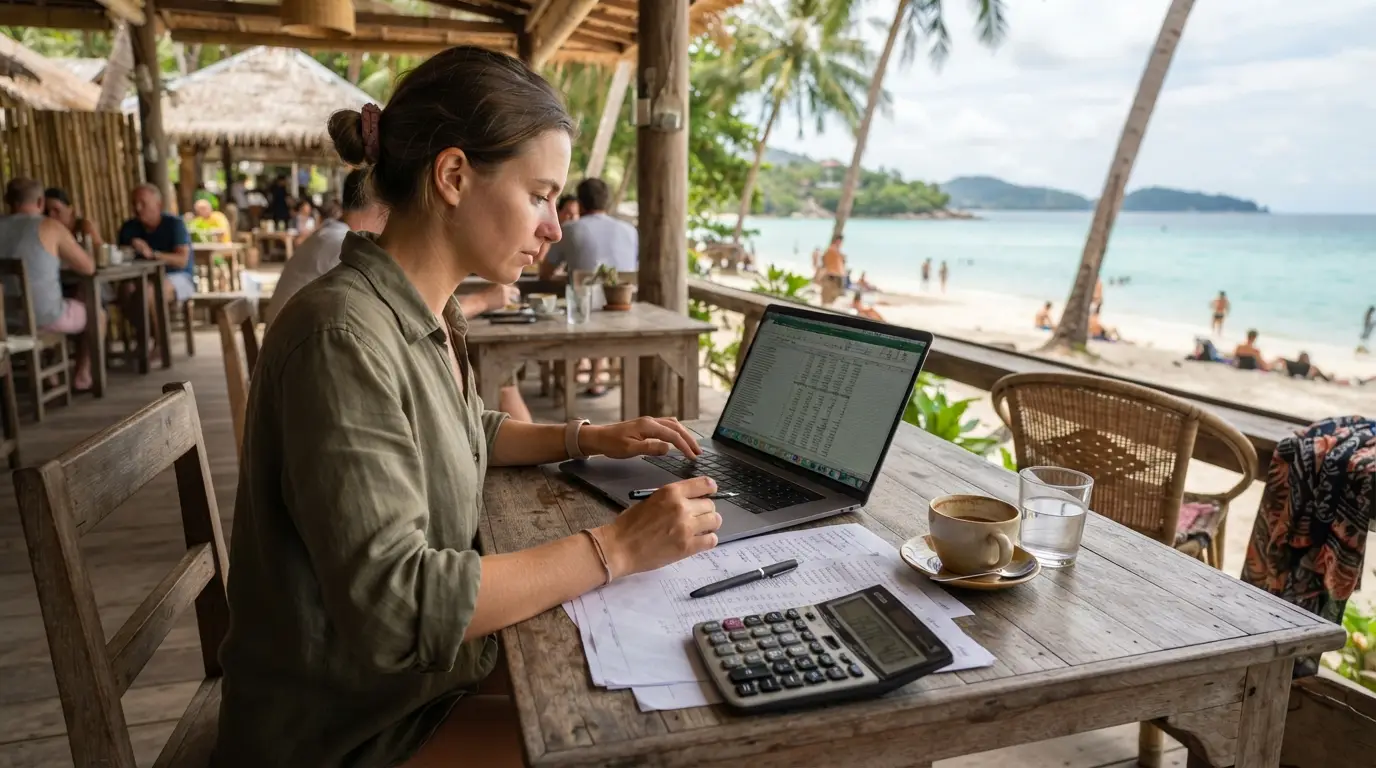
Wie kiest voor een bestaan als locatie-onafhankelijke ondernemer merkt al snel dat belastingzaken digital nomad situaties behoorlijk ingewikkeld kunnen maken. Waar je vroeger maandelijks een btw-aangifte deed bij de Belastingdienst in Nederland, verandert je wereld plotseling zodra je vanuit Portugal, Bali of Mexico werkt. Het romantische plaatje van werken onder een palmboom brengt administratieve en fiscale vraagstukken met zich mee die om een doordachte aanpak vragen. Een goede voorbereiding voorkomt naheffingen, dubbele belasting en onverwachte problemen met de fiscus.
De basis van international ondernemen en fiscale woonplaats
De allergrootste valkuil voor ondernemers die de wereld over reizen, is het negeren van het begrip ‘fiscale woonplaats’. Veel reizigers denken ten onrechte dat ze geen belasting meer hoeven te betalen zodra ze hun huis in Nederland opzeggen en hun spullen in opslag zetten. De Nederlandse Belastingdienst kijkt echter naar feitelijke omstandigheden om te bepalen waar je belastingplichtig bent.
Volgens de Algemene wet inzake rijksbelastingen wordt je fiscale woonplaats beoordeeld aan de hand van het ‘centrum van je leven’. Dit betekent dat rechters en belastinginspecteurs kijken naar factoren zoals:
Waar woont je gezin of partner?
Heb je permanent de beschikking over een woning, bijvoorbeeld een huurhuis of koophuis dat niet is verhuurd?
Waar bevindt je sociale en economische kern zich, zoals je bankrekeningen, sportclubs en langlopende contracten?
Breng je structureel meer dan honderdtachtig dagen per jaar door in een specifiek land?
Als het centrum van je leven in Nederland blijft hangen, blijf je in principe wereldwijd belast voor je inkomstenbelasting in Nederland. Dit geldt ongeacht hoeveel maanden per jaar je op een strand in Thailand zit. Internationale belastingverdragen, zoals te vinden op de website van de Rijksoverheid via deze pagina over belastingverdragen en dubbele belasting, bieden regels om te voorkomen dat je over dezelfde euro in twee landen tegelijk belasting betaalt. Toch blijft de toepassing hiervan maatwerk.
Hoe zit het met de belastingzaken van een digital nomad?
Het optimaliseren van je belastingzaken digital nomad vriendelijk inrichten vraagt om inzicht in je bedrijfsstructuur. Als je vanuit het buitenland werkt met een Nederlandse eenmanszaak, blijf je te maken houden met de Nederlandse wet- en regelgeving zolang je fiscaal ingezetene van Nederland bent. Je profiteert dan nog wel van aftrekposten zoals de zelfstandigenaftrek en de startersaftrek, mits je voldoet aan het urencriterium van 1225 uur per jaar aan ondernemerschap.
Verandert je fiscale woonplaats naar het buitenland? Dan vervallen deze Nederlandse faciliteiten vaak direct. Je eenmanszaak omzetten naar een buitenlandse entiteit of een besloten vennootschap (bv) in Nederland behoort dan tot de opties. Een bv in Nederland brengt vaste kosten met zich mee, zoals de verplichting om jezelf een gebruikelijk loon uit te keren van minimaal €56.000 per jaar (peildatum recent vastgesteld door de wetgever). Over dit loon betaal je loonheffing in Nederland, ongeacht waar ter wereld je op dat moment op je laptop tikt.
Inkomen remote worker en de wetgeving per land
Het genereren van een inkomen remote worker stijl roept vaak vragen op over lokale visumregels en belastingplichten in het gastland. Steeds meer landen introduceren speciale nomad-visa. Denk aan landen als Spanje, Estland, Costa Rica en Thailand. Deze visa geven je het recht om legaal in het land te verblijven terwijl je werkt voor buitenlandse opdrachtgevers.
Veel van deze nomad-visumregelingen hebben een belangrijk fiscaal voordeel: vaak ben je gedurende de eerste een tot vijf jaar vrijgesteld van lokale inkomstenbelasting over je buitenlandse inkomen, of betaal je een vast, verlaagd tarief. Let wel op: landen waar je als toerist verblijft zonder speciaal visum, hanteren vaak de regel dat je na 183 dagen per kalenderjaar automatisch fiscaal ingezetene wordt. Vanaf dat moment claimt de lokale belastingdienst mogelijk belasting over je wereldinkomen. Wie langer dan drie maanden op één plek blijft hangen, doet er verstandig aan om de lokale wetgeving grondig te controleren.
Fiscaliteit buitenland en de rol van permanent establishment
Wie over de grens werkt, krijgt te maken met complexe regels rondom fiscaliteit buitenland. Een hardnekkig misverstand is dat je nergens belasting hoeft te betalen zolang je geen fysiek kantoor hebt. Belastingdiensten wereldwijd hanteren echter het concept van een vaste inrichting of ‘permanent establishment’.
Als jij als ondernemer vanuit een vaste verblijfplaats in het buitenland structureel opdrachten uitvoert en daar beslissingen neemt die direct impact hebben op je onderneming, oordeelt de lokale fiscus soms dat er sprake is van een vaste inrichting. Dit betekent dat je bedrijfsresultaat gedeeltelijk belast kan worden in het land waar je fysiek zit te werken. Voor freelancers met wisselende opdrachtgevers valt dit vaak mee, maar wie structureel grote projecten uitvoert vanuit een specifiek buitenlands kantoor of coworking space, loopt dit risico nadrukkelijker.
Administratie, btw en facturatie onderweg
Naast de inkomstenbelasting spelen de omzetbelasting en de administratie een cruciale rol. Ondernemen op afstand betekent dat je administratie volledig digitaal moet zijn ingericht. Bonnetjes bewaren in een schoenendoos is definitief verleden tijd.
Voor de btw geldt binnen de Europese Unie de Unieregeling (voorheen het KOR-systeem of de OSS-regeling) als je diensten levert aan consumenten in andere EU-landen. Lever je diensten aan zakelijke klanten binnen de EU, dan pas je de verleggingsregeling toe. Werk je buiten de Europese Unie, dan breng je vaak geen Nederlandse btw in rekening omdat de dienst in het buitenland is verricht. Het is essentieel om op je facturen exact te vermelden waarom er wel of geen btw wordt berekend, zoals ‘btw verlegd’ of ‘dienst niet onderworpen aan Nederlandse btw’. Een fout hierin leidt bij een controle door de fiscus tot nare correcties.
Voor een breder overzicht van alle aspecten die komen kijken bij deze levensstijl, kun je de gids bekijken via Digital nomad worden: de complete handleiding voor locatie-onafhankelijk werken.
Veelgestelde vragen
Betaal ik altijd belasting in Nederland als ik de Nederlandse nationaliteit heb?
Nee, nationaliteit is niet bepalend voor je belastingplicht. Fiscale woonplaats hangt af van waar het centrum van je leven zich bevindt. Wie definitief emigreert en geen sterke banden meer heeft met Nederland, is na de emigratiedatum in principe geen Nederlandse inkomstenbelasting meer verschuldigd over het wereldinkomen, al heft Nederland soms nog wel bronbelasting op bepaalde inkomsten zoals een Nederlands pensioen of vastgoed.
Hoe bewijs ik hoeveel dagen ik in een bepaald land ben geweest?
Overheden en belastingdiensten accepteren bewijsmiddelen zoals vliegtickets, instapkaarten, hotelreserveringen, huurcontracten, afschriften van creditcards en pinsessies in het buitenland. Voor mensen die veel reizen is het slim om een digitale reiskalender bij te houden waarin exact staat op welke datum je in welk land verbleef.
Wat gebeurt er met mijn zorgverzekering en AOW als ik vertrek?
De plicht om een Nederlandse zorgverzekering aan te houden vervalt zodra je niet meer onder de Wlz (Wet langdurige zorg) valt, wat meestal het geval is bij emigratie. Dit heeft ook invloed op je AOW-opbouw: voor elk jaar dat je niet in Nederland woont en niet verzekerd bent voor de AOW, bouw je in de regel twee procent minder AOW-rechten op. Je kunt je hiervoor eventueel vrijwillig verzekeren via de Sociale Verzekeringsbank.
Kan ik gewoon mijn Nederlandse bankrekening aanhouden?
De meeste traditionele Nederlandse banken staan het niet toe dat je structureel in het buitenland woont met een Nederlandse betaalrekening. Zodra ze ontdekken dat je permanent buiten Nederland gevestigd bent, sluiten ze vaak je rekening vanwege compliance- en witwaswetgeving. Uitwijken naar internationale fintech-oplossingen of lokale banken in je bestemmingsland is voor veel digital nomads de oplossing.